退役军人创业能减多少税?优惠清单与申请方式一次看懂
不少战友退役后选择自己干:开个小店、办个工作室、做点小买卖。除了打听贷款和场地,还有一个容易被忽略的政策红利——自主就业退役士兵创业就业税收优惠。本文依据《财政部 税务总局 退役军人事务部关于进一步扶持自主就业退役士兵创业就业有关税收政策的公告》(2023年第14号)及各地贯彻落实文件,把“能减多少、怎么减、怎么办”讲清楚。
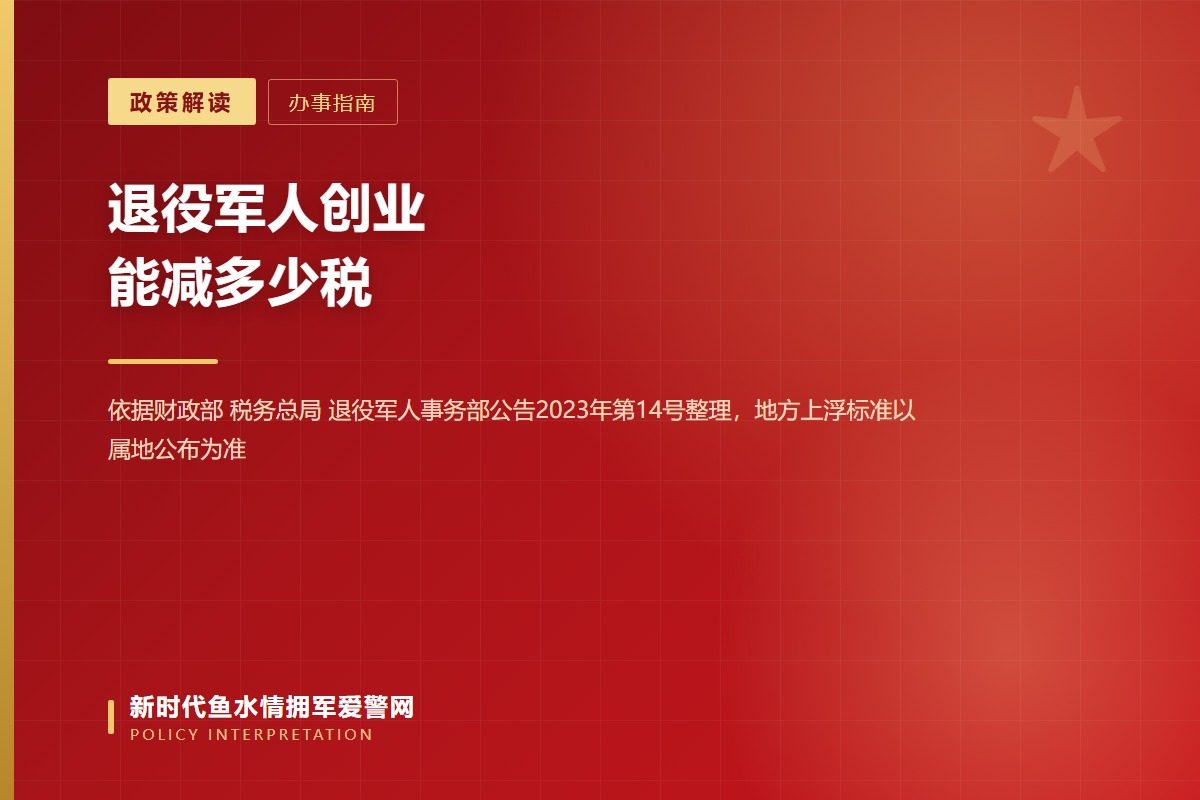
退役军人创业税收优惠:个体经营与企业招用两条路径(示意图)
一、两条优惠路径,对号入座。第一条是自己创业:自主就业退役士兵从事个体经营的,自办理个体工商户登记当月起,在3年(36个月)内按每户每年20000元为限额,依次扣减其当年实际应缴纳的增值税、城市维护建设税、教育费附加、地方教育附加和个人所得税;限额标准最高可上浮20%,由各省、自治区、直辖市人民政府根据本地实际在此幅度内确定,因此不少省份实际执行每户每年24000元。第二条是企业招用:企业与自主就业退役士兵签订1年以上期限劳动合同并依法缴纳社会保险费的,自签订劳动合同并缴纳社会保险当月起,在3年内按实际招用人数予以定额依次扣减增值税、城市维护建设税、教育费附加、地方教育附加和企业所得税,定额标准为每人每年6000元,最高可上浮50%,部分地区执行每人每年9000元。简单记:一条对准“自己当老板”,一条对准“招人的企业”。
扣减限额按年计算,实际经营不足一年按月换算(示意图)
二、扣减怎么算、有没有上限。政策采取“限额依次扣减”的方式:纳税人年度应缴纳税款小于扣减限额的,减免税额以其实际缴纳的税款为限;大于扣减限额的,以上述扣减限额为限。实际经营期不足1年的,应当按月换算,换算公式为:减免税限额=年度减免税限额÷12×实际经营月数。对招用企业来说,纳税年度终了时,如果企业实际减免的增值税、城市维护建设税、教育费附加和地方教育附加小于核算减免税总额,可在企业所得税汇算清缴时以差额部分扣减企业所得税;当年扣减不完的,不再结转以后年度扣减。另外要注意,城市维护建设税、教育费附加、地方教育附加的计税依据,是享受本项税收优惠政策前的增值税应纳税额。
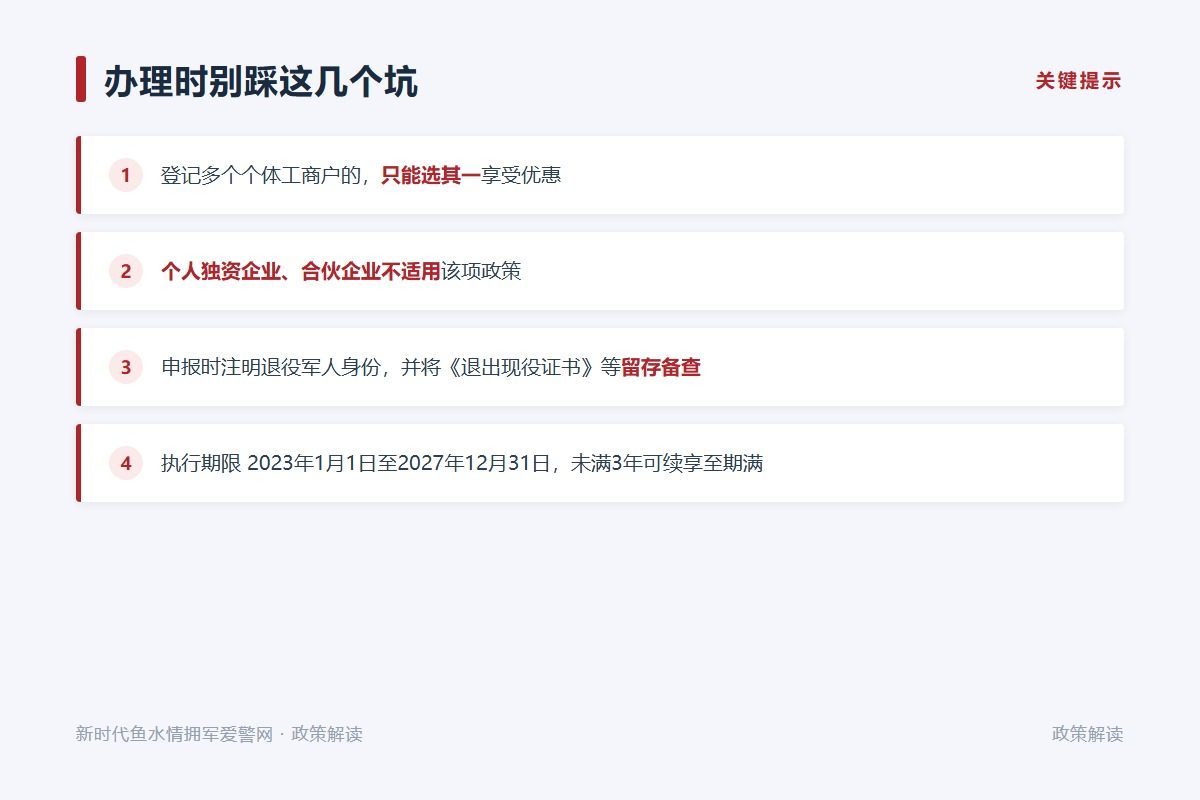
申报享受税收优惠需留存退出现役证件备查(示意图)
三、怎么申请、要留什么资料。这类优惠普遍采取“申报即享受、资料留存备查”的方式,一般不需要事前审批。自主就业退役士兵从事个体经营的,在享受税收优惠进行纳税申报时注明退役军人身份,并将《中国人民解放军退出现役证书》《中国人民解放军义务兵退出现役证》《中国人民解放军士官退出现役证》或中国人民武装警察部队相应退出现役证件留存备查;企业招用的,同样需要留存退役士兵身份证明材料、劳动合同以及社保缴纳记录备查。办理渠道包括电子税务局、办税服务厅等,政策细节可先拨打12366纳税缴费服务热线咨询,也可到属地办税服务厅现场问清楚。
四、五个高频误区,别踩坑。第一,退役士兵登记多个个体工商户的,只能选择其中一个享受优惠,不能叠加。第二,个人独资企业、合伙企业不适用该项个体经营优惠,不是“只要是自己的买卖就能减”。第三,同一名退役士兵如果既在企业就业又自己创业,符合条件的可以分别享受创业和就业两项政策,二者并不冲突。第四,政策执行期限为2023年1月1日至2027年12月31日;在2027年12月31日享受优惠未满3年的,可继续享受至3年期满为止;此前已享受满3年的,不得再享受。第五,各地上浮幅度和执行细则不同,具体限额标准与办理口径,请以所在地税务部门和退役军人事务部门公布的口径为准,切勿照搬外地标准。
五、办理渠道提示。除税收优惠外,退役军人创业还可关注创业担保贷款、免费职业技能培训、专场招聘服务等配套支持,相关政策和报名方式一般通过属地退役军人事务部门、人社部门及退役军人服务中心(站)发布。想系统了解创业就业类政策,可浏览本站就业创业栏目;涉及待遇标准、身份认定等规定,可对照政策法规栏目的相关解读。遇到政策落实不到位的情况,可向属地退役军人事务部门反映,也可以通过拥军爱警相关服务渠道咨询求助。
来源:新时代拥军爱警网(https://www.zgyjr.net.cn/)
上一篇:自主就业退役士兵一次性退役金:标准、增发情形与申领流程
下一篇:没有了
相关阅读
- 自主就业退役士兵一次性退役金:标准、增发情形与申领流程2026-10-23 16:36:42
- 创业担保贷款、贴息、税收优惠、创业基地:退役军人创业的扶持清单2026-10-22 10:56:20
- 消防员、辅警、军队文职、国防教育岗位:这些位置给退役军人留了计划2026-10-22 10:55:57
- 部队考的证书退役后管不管用?条例:全国范围内通用2026-10-22 10:54:48
- 适应性培训、免费技能培训、培训补贴:退役士兵的“培训账本”怎么算2026-10-22 10:54:25
- 山西长治潞州区:多措并举做好退役军人就业创业服务保障2026-10-01 09:00:00
- 青海:精准施策聚合力 多点赋能促退役军人就业创业2026-09-29 10:30:00
-
主任:马新存 手机:19910783298
单位:新时代拥军爱警公益行活动组委会
官网:新时代鱼水情拥军爱警网
-
公众号